공식 검증 1차 리뷰 · 2026-11-03 · Notion · Drive MD
$6752 FY2027 Q2 실적 리뷰 — AI 인프라 이익 레버리지는 확인됐으나 주문 전환 시차 검증이 남음
핵심 요약
- 주가 반응: 10월 30일 장후 발표 뒤 첫 정규장인 11월 2일 3,548엔→3,740엔(+5.4%)이었음. 같은 기간 TOPIX -0.9% 대비 +6.3%p. 11월 2일 기준 1W/1M/3M/6M/YTD는 +4.4%/-18.1%/-12.7%/+16.8%/+84.8%였음. 발표일과 기준일이 다른 장중 변동을 섞지 않음. [S8] [S9] [S12]
- 주요 숫자: FY3/27 2Q 매출 2,073.6, 조정영업이익 213.2 JPY bn(각각 YoY +7.8%, +135.8%). Energy·Industry 조정영업이익 합계 110.8 JPY bn이지만 2Q 단독 FCF는 -149.0 JPY bn임. FY3/27 조정영업이익 전망은 650.0→780.0 JPY bn으로 상향함. [S1] [S6]
- 주요 Q&A: 경영진은 AI 데이터센터 수요의 구조적 확대와 함께 전력·인력 병목, 고객 발주 정책과 BBU 납품 시차를 설명했음. 당기 전체 콜의 실제 문답이며 질문과 답변을 아래에서 분리함. [S2]
- 판단: 공부중 유지함. 이익률 개선과 가이던스 상향은 확인됐으나, 2Q 현금유출과 주문 전환 시차가 반대 근거임. FY2028 투자 선행이 Energy·Industry 주문과 현금흐름으로 연결되는지 다음 두 개 분기에서 확인되면 판정을 다시 볼 수 있음. [S1] [S2] [S6]
실적 리뷰
실적 스코어카드
단위: JPY bn, IFRS·회사 조정 기준. 동일 기준 발표 전 2Q 컨센서스는 인증 AlphaSense에서도 확인되지 않아 Surprise를 계산하지 않았음. [S10]
| 지표 | Actual | YoY | QoQ | Consensus | Surprise | 기존 Guide |
|---|---|---|---|---|---|---|
| 매출 | 2,073.6 | +7.8% | +2.7% | 동일 기준 미확보 | 산출 안 함 | 분기 가이드 미제시 |
| 조정영업이익 | 213.2 | +135.8% | +14.4% | 동일 기준 미확보 | 산출 안 함 | 분기 가이드 미제시 |
| 영업이익 | 180.7 | +131.4% | -1.0% | 동일 기준 미확보 | 산출 안 함 | 분기 가이드 미제시 |
| 지배주주순이익 | 141.8 | +100.0% | +4.9% | 동일 기준 미확보 | 산출 안 함 | 분기 가이드 미제시 |
| EBITDA | 283.9 | +55.7% | 미계보 | 동일 기준 미확보 | 산출 안 함 | 분기 가이드 미제시 |
- QoQ는 회사 보충자료 p.2의 FY3/27 1Q 단독 실제와 동일 정의 2Q 실제를 비교함. EBITDA의 1Q fact는 별도 계보를 아직 등록하지 않아 QoQ를 표시하지 않음. [S6]
- 조정영업이익은 QoQ +14.4%였지만 영업이익은 -1.0%였음. 기타손익이 1Q -39억엔에서 2Q -325억엔으로 악화해 조정 이익 증가를 상쇄했음. [S6]
이번 분기의 진짜 변화
- 매출 성장보다 이익률 상승이 핵심임. 조정영업이익률이 4.7%에서 10.3%, 영업이익률이 4.1%에서 8.7%로 상승했음. [S1]
- Energy·Industry가 AI 인프라와 반도체 장비 수요를 이익으로 전환했음. Energy 조정영업이익은 전년 대비 556억엔, Industry는 271억엔 증가했음. [S1]
- Smart Life의 리콜 비용이 연결 이익의 반대 근거임. 드럼세탁기·건조기 리콜 관련 비용 190억엔을 반영해 Smart Life 영업손실이 45억엔이었음. [S1]
- Blue Yonder는 분기 이익보다 SaaS KPI를 봐야 함. 경영진은 2Q가 1Q보다 약했으나 SaaS 매출·ARR·RPO는 전년 대비 증가했다고 답했음. [S2]
가이던스
- FY3/27 조정영업이익 가이던스: 650.0 → 780.0 → 동일 기준 컨센서스 미확보 → +20.0% 상향임. [S1] [S10]
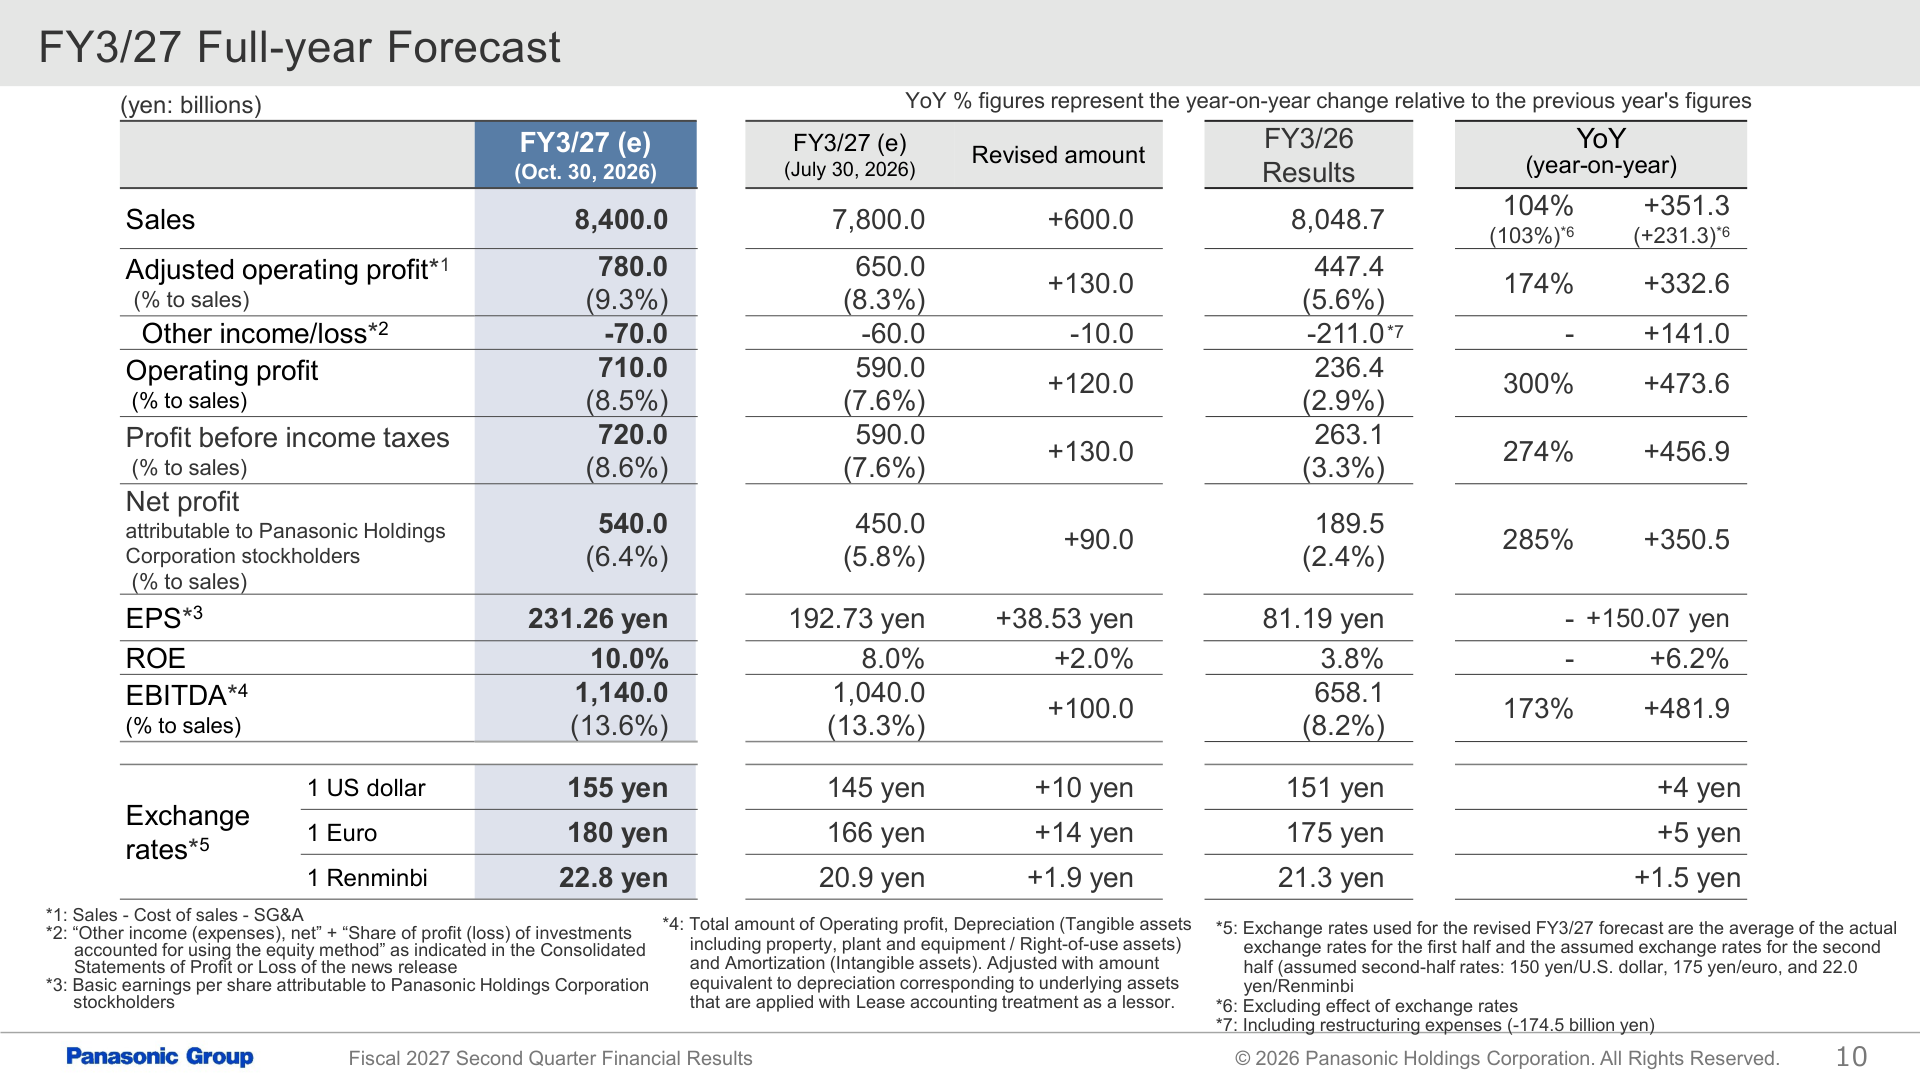
- FY3/27 매출 가이던스: 7,800.0 → 8,400.0 JPY bn으로 600.0 JPY bn 상향했음. [S1]
- FY3/27 영업이익 가이던스: 590.0 → 710.0 JPY bn으로 120.0 JPY bn 상향했음. [S1]
- CEO가 콜에서 770.0 JPY bn으로 읽은 뒤 CFO가 780.0 JPY bn으로 정정했으며, 공식 장표의 780.0 JPY bn을 정본으로 사용함. [S1] [S2]
주가 반응
- 10월 30일 장후 발표 뒤 첫 정규장인 11월 2일 3,548엔 → 3,740엔으로 +5.4% 상승했고 TOPIX -0.9% 대비 +6.3%p 상대강세였음. [S8] [S9]
- 종목 수익률은 1W +4.4%, 1M -18.1%, 3M -12.7%, 6M +16.8%, YTD +84.8%임. [S8]
- 종목과 같은 시작일 종가를 기준으로 TOPIX는 1W -1.1%(10/26), 1M -3.9%(10/2), 3M -1.8%(7/31), 6M +5.4%(4/30), YTD +15.3%(2025/12/30)였음. Panasonic의 벤치마크 대비 상대수익률은 각각 +5.5%p, -14.2%p, -10.9%p, +11.3%p, +69.5%p임. TradingView 화면의 5D·1M 성과와 종목의 기준일이 달라 해당 화면 수치를 상대수익률 계산에 섞지 않았음. [S8] [S12]
- 실적·가이던스 상향과 함께 상승했으나, 회사나 거래소가 단일 상승 원인을 확인한 것은 아니므로 인과로 단정하지 않음.
사전 핵심 논쟁과 판정
- AI 인프라 수요가 Energy·Industry의 매출과 이익으로 얼마나 빠르게 전환되는지가 첫 논쟁임. 2Q Energy 조정영업이익 567억엔, Industry 541억엔으로 숫자는 개선됐으나, 경영진은 데이터센터 전력·인력 병목과 하이퍼스케일러 발주 정책 때문에 주문·납품 시차가 생길 수 있다고 답했음. [S1] [S2]
- 연간 가이던스 상향이 환율만의 효과인지가 둘째 논쟁임. FY3/27 조정영업이익 가이던스는 6,500억엔에서 7,800억엔으로 올랐고 매출은 6,000억엔 상향됐음. 회사 장표는 환율 전제도 달러당 145엔에서 155엔으로 바꿨으므로, 다음 분기에는 환율 제외 성장과 사업부 이익을 같이 봐야 함. [S1]
- 현재 판정은 mixed임. 이익 레버리지와 가이던스 상향은 확인됐지만 주문 전환 속도와 Smart Life 비용이 남아 있음.
분기 실적 상세
| 지표 | FY3/27 2Q | FY3/26 2Q | 변화 |
|---|---|---|---|
| 매출 | 2,073.6 | 1,923.8 | +7.8% |
| 조정영업이익 | 213.2 | 90.4 | +135.8% |
| 조정영업이익률 | 10.3% | 4.7% | +5.6%p |
| 영업이익 | 180.7 | 78.1 | +131.4% |
| 지배주주순이익 | 141.8 | 70.9 | +100.0% |
| EBITDA | 283.9 | 182.3 | +55.7% |
매출 +1,498억엔에 비해 조정영업이익이 +1,228억엔 증가했음. 매출 증가액과 이익 증가액이 가까워 보이지만 세그먼트 믹스, 전년 기저, 환율, 비용 시점이 함께 섞여 있어 연결 증분마진을 지속 가능한 단일 단가 효과로 해석하지 않음. [S1]
5개 연도 연결 실적
| 회계연도 | 매출 | 조정영업이익 | 영업이익 | 지배주주순이익 |
|---|---|---|---|---|
| FY3/22 | 7,388.8 | 357.7 | 357.5 | 255.3 |
| FY3/23 | 8,378.9 | 314.1 | 288.6 | 265.5 |
| FY3/24 | 8,496.4 | 390.0 | 361.0 | 444.0 |
| FY3/25 | 8,458.2 | 467.2 | 426.5 | 366.2 |
| FY3/26 | 8,048.7 | 447.4 | 236.4 | 189.5 |
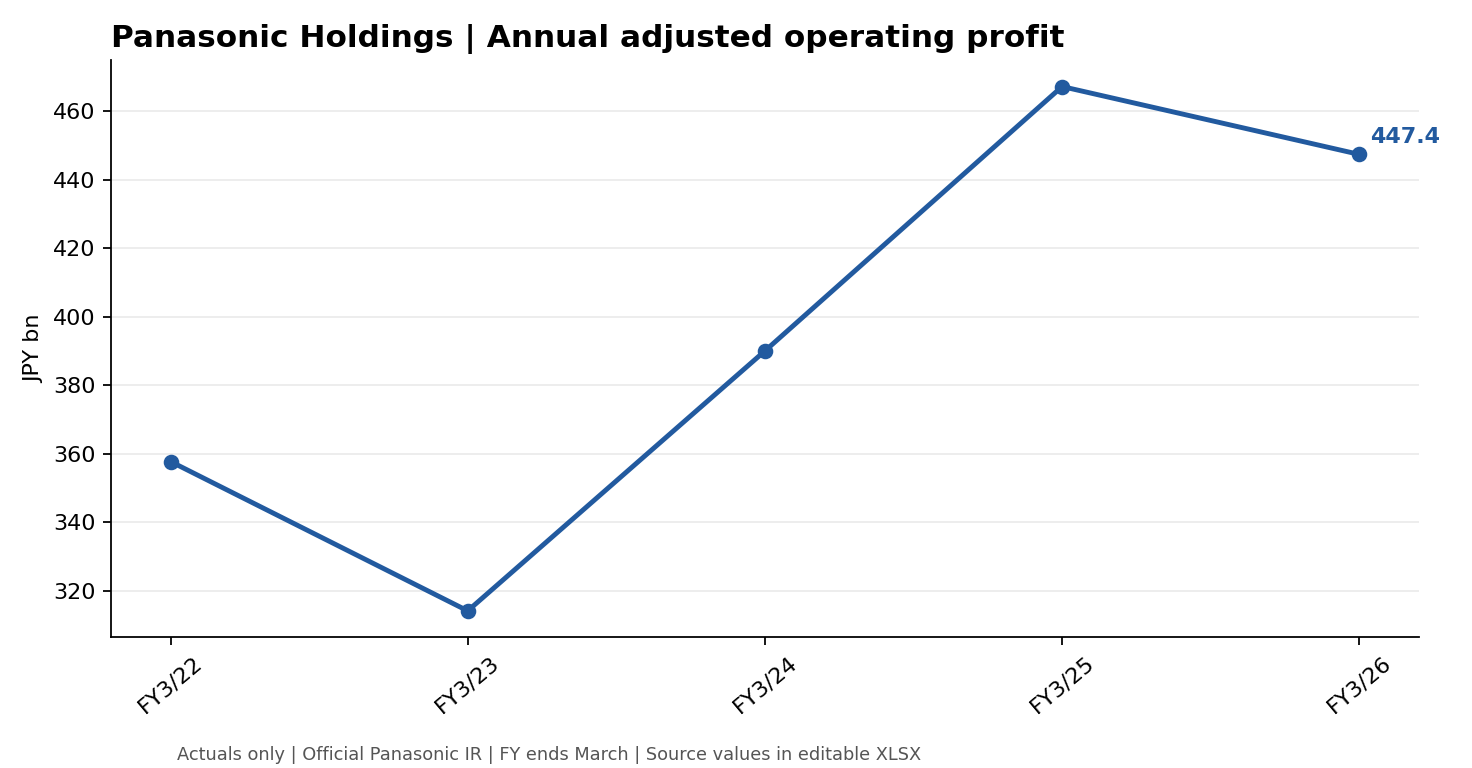
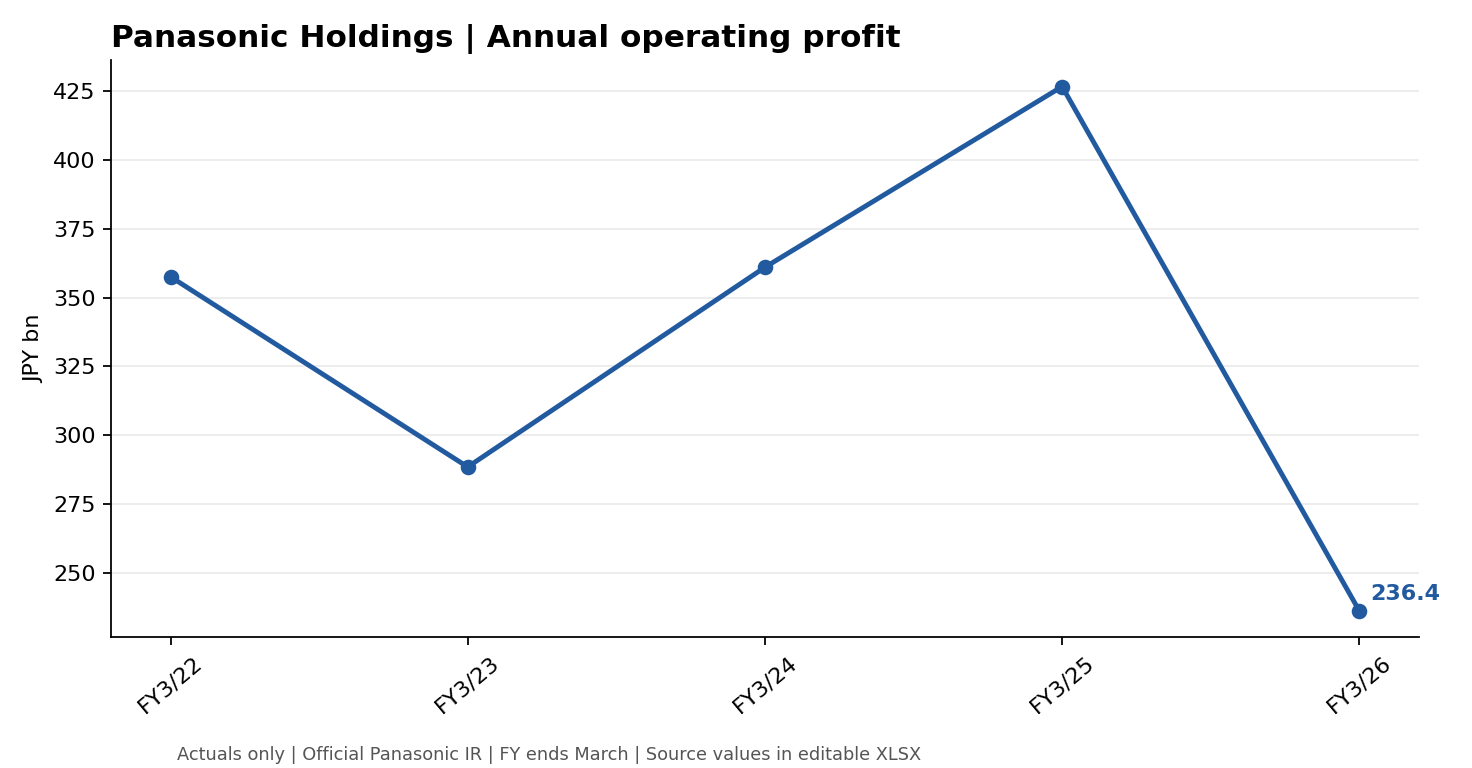
단위 JPY bn, IFRS 연결 실제. 표는 소수 첫째 자리 반올림이며 v2에는 회사 원문 정밀도를 유지함. FY3/22~FY3/25는 회사 2025 Integrated Report p.47의 JPY million을 JPY billion으로 환산했고, FY3/26은 FY3/27 2Q 보충자료 p.2의 연간 실제 열을 사용함. 전망치는 이 표에 섞지 않음. [S6] [PHD-IR2025-p47]
- FY3/26 매출은 FY3/25보다 4.8% 감소했지만 조정영업이익은 4.2% 감소에 그쳤음. 다만 영업이익은 44.6%, 지배주주순이익은 48.3% 줄었으므로 조정영업이익만으로 이전 회계연도의 최종 수익성을 대변할 수 없음. [S6] [PHD-IR2025-p47]
- FY3/27 조정영업이익 회사 전망 780.0 JPY bn은 FY3/22~FY3/26 실제 최고치 467.2 JPY bn보다 67.0% 높음. 이번 2Q 이익 개선과 Energy·Industry 기여가 가이던스의 근거이지만, 분기 현금흐름과 주문 전환 시차를 같이 확인해야 하는 이유임. [S1] [S6] [PHD-IR2025-p47]
키 차트와 10개 분기 변화
편집 가능한 8개 키 차트 XLSX에 연결 매출·조정영업이익·조정영업이익률의 10개 단독 분기, 연결 매출·조정영업이익·영업이익의 5개 회계연도, 사업부 이익과 회사 연간 전망을 분리해 담았음. 과거 실제와 FY3/27 전망을 같은 시계열로 연결하지 않았음. [S1] [S6] [PHD-IR2025-p47]
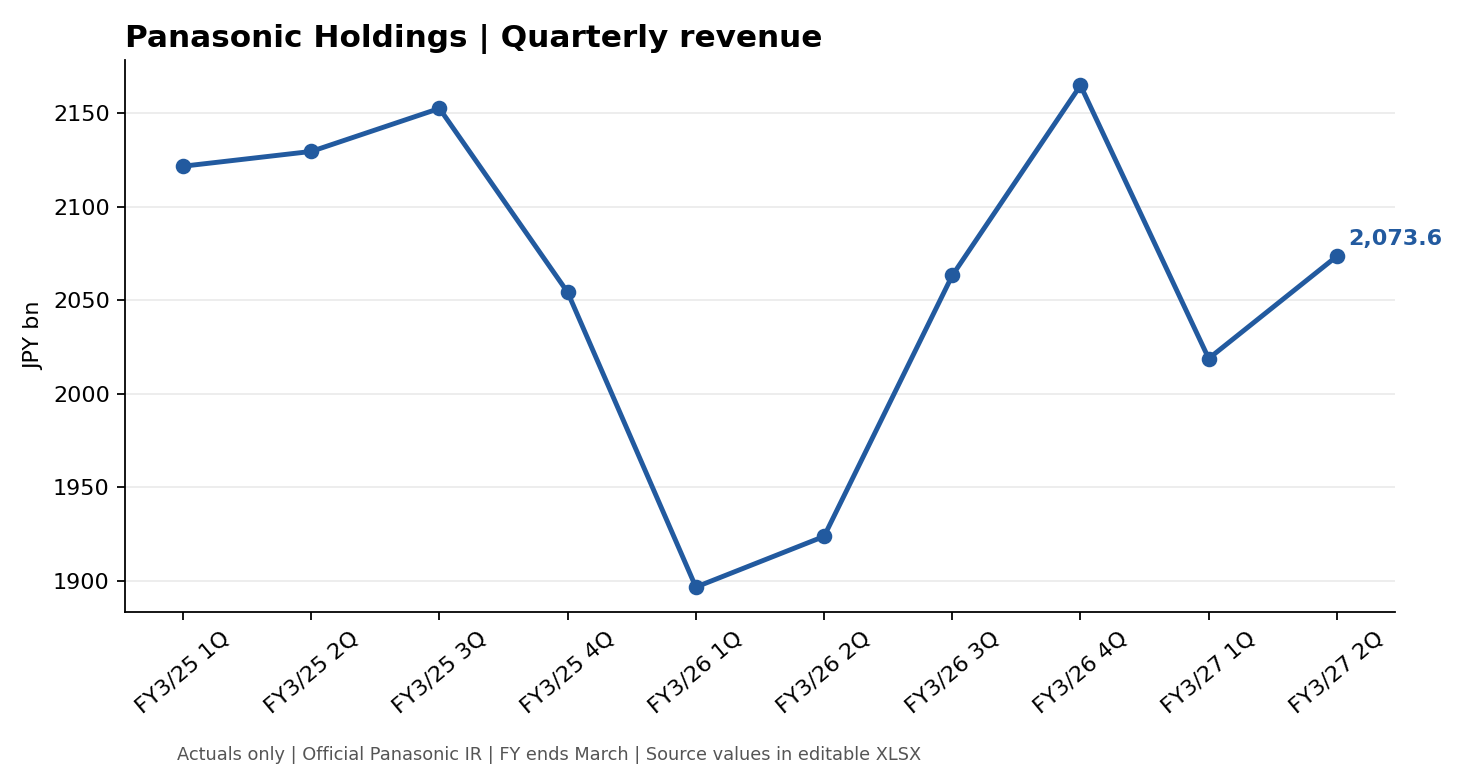
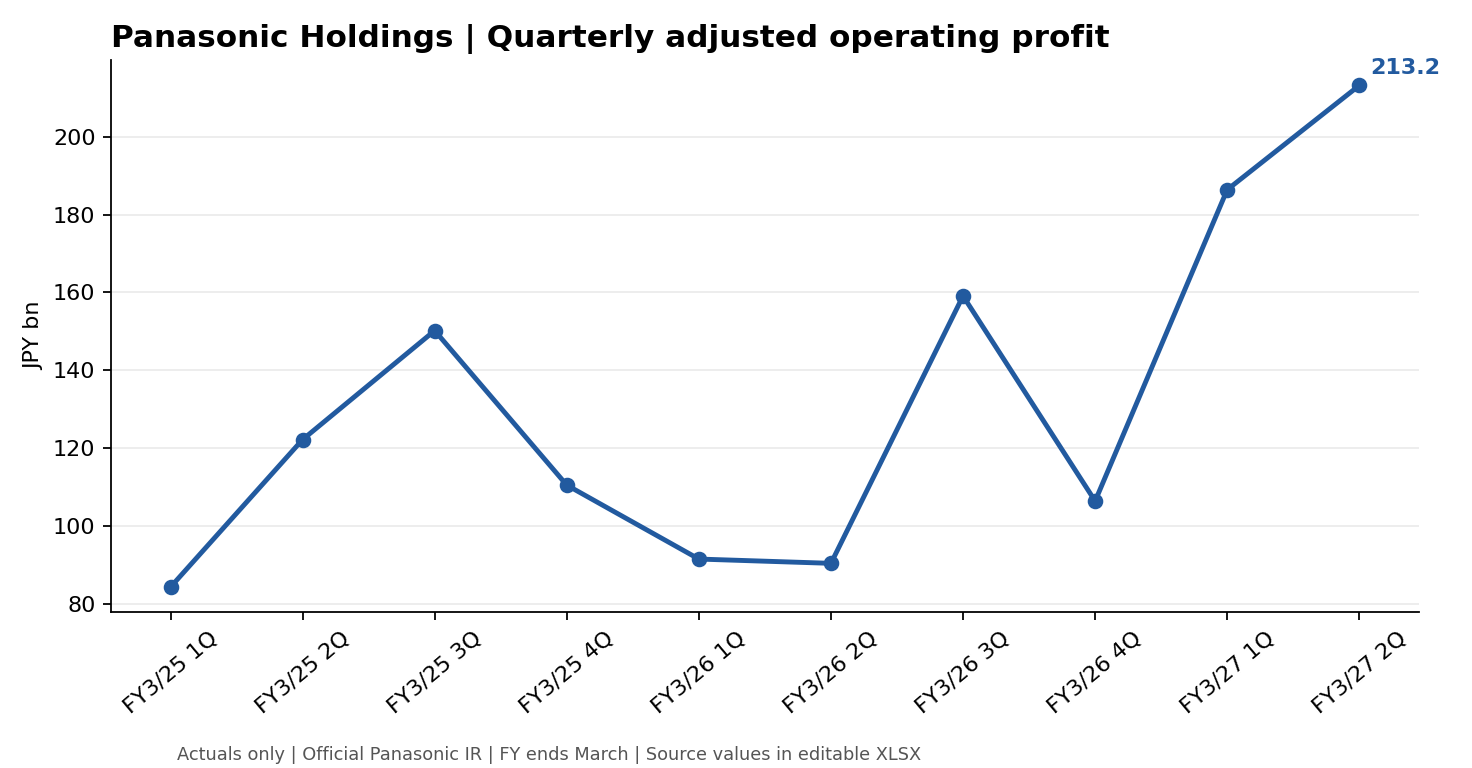
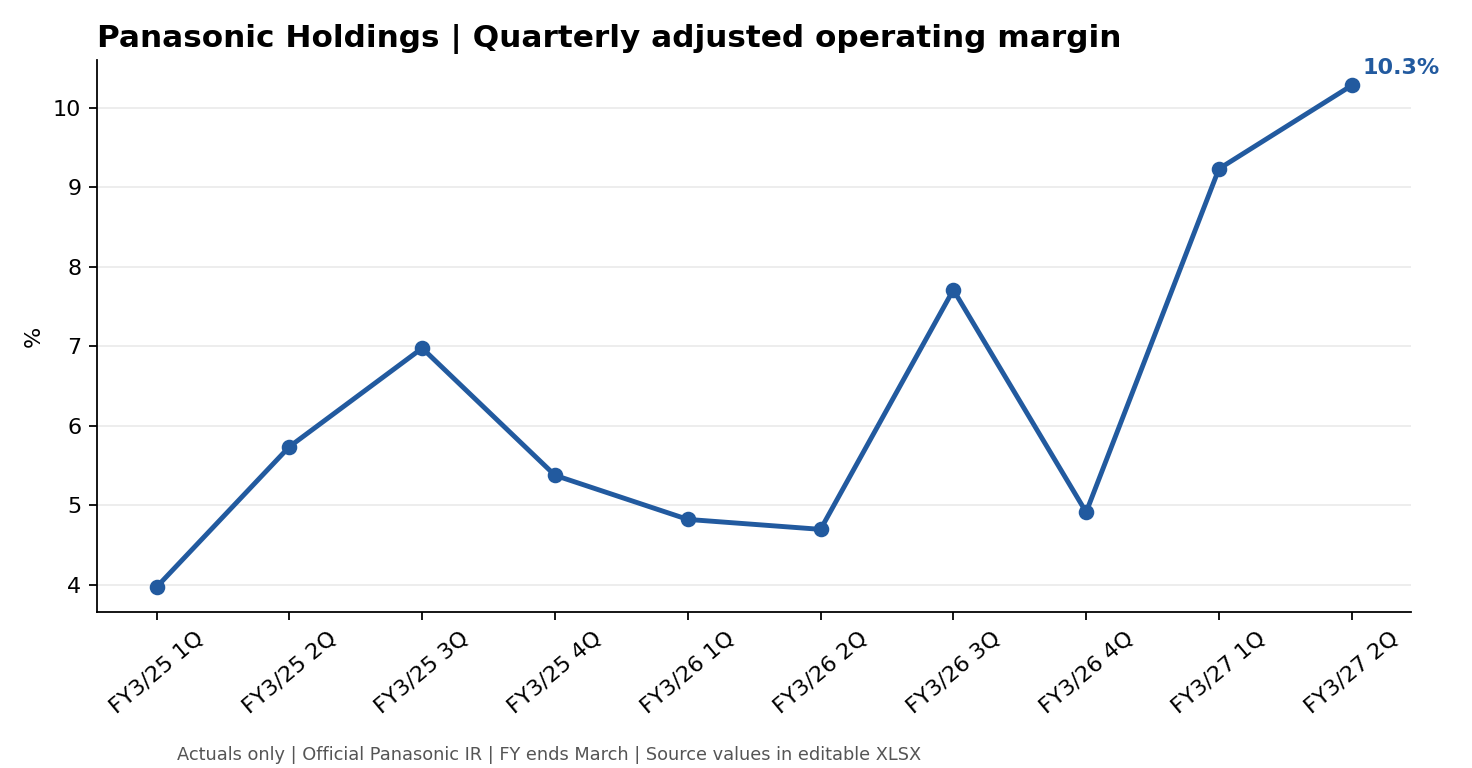
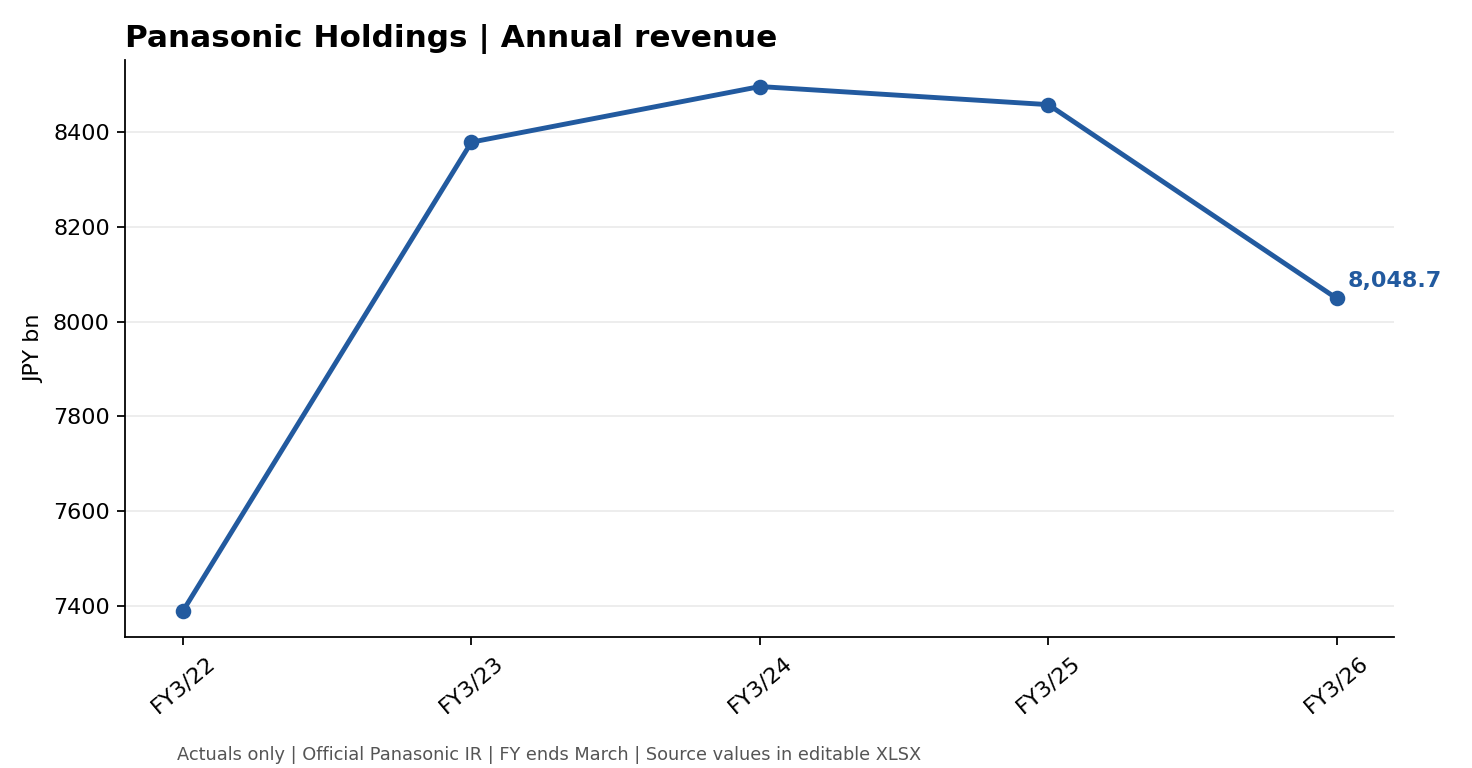
공식 FY3/27 2Q IR 장표의 당기 손익표 p.4, 상반기 현금흐름 p.9, 연간 전망 상향 p.11, AI 인프라 사업 p.16 원본 페이지 캡처를 연결함. p.9는 상반기 누적 현금흐름이므로 앞서 계산한 2Q 단독 FCF -149.0 JPY bn과 혼동하지 않음. [S1]
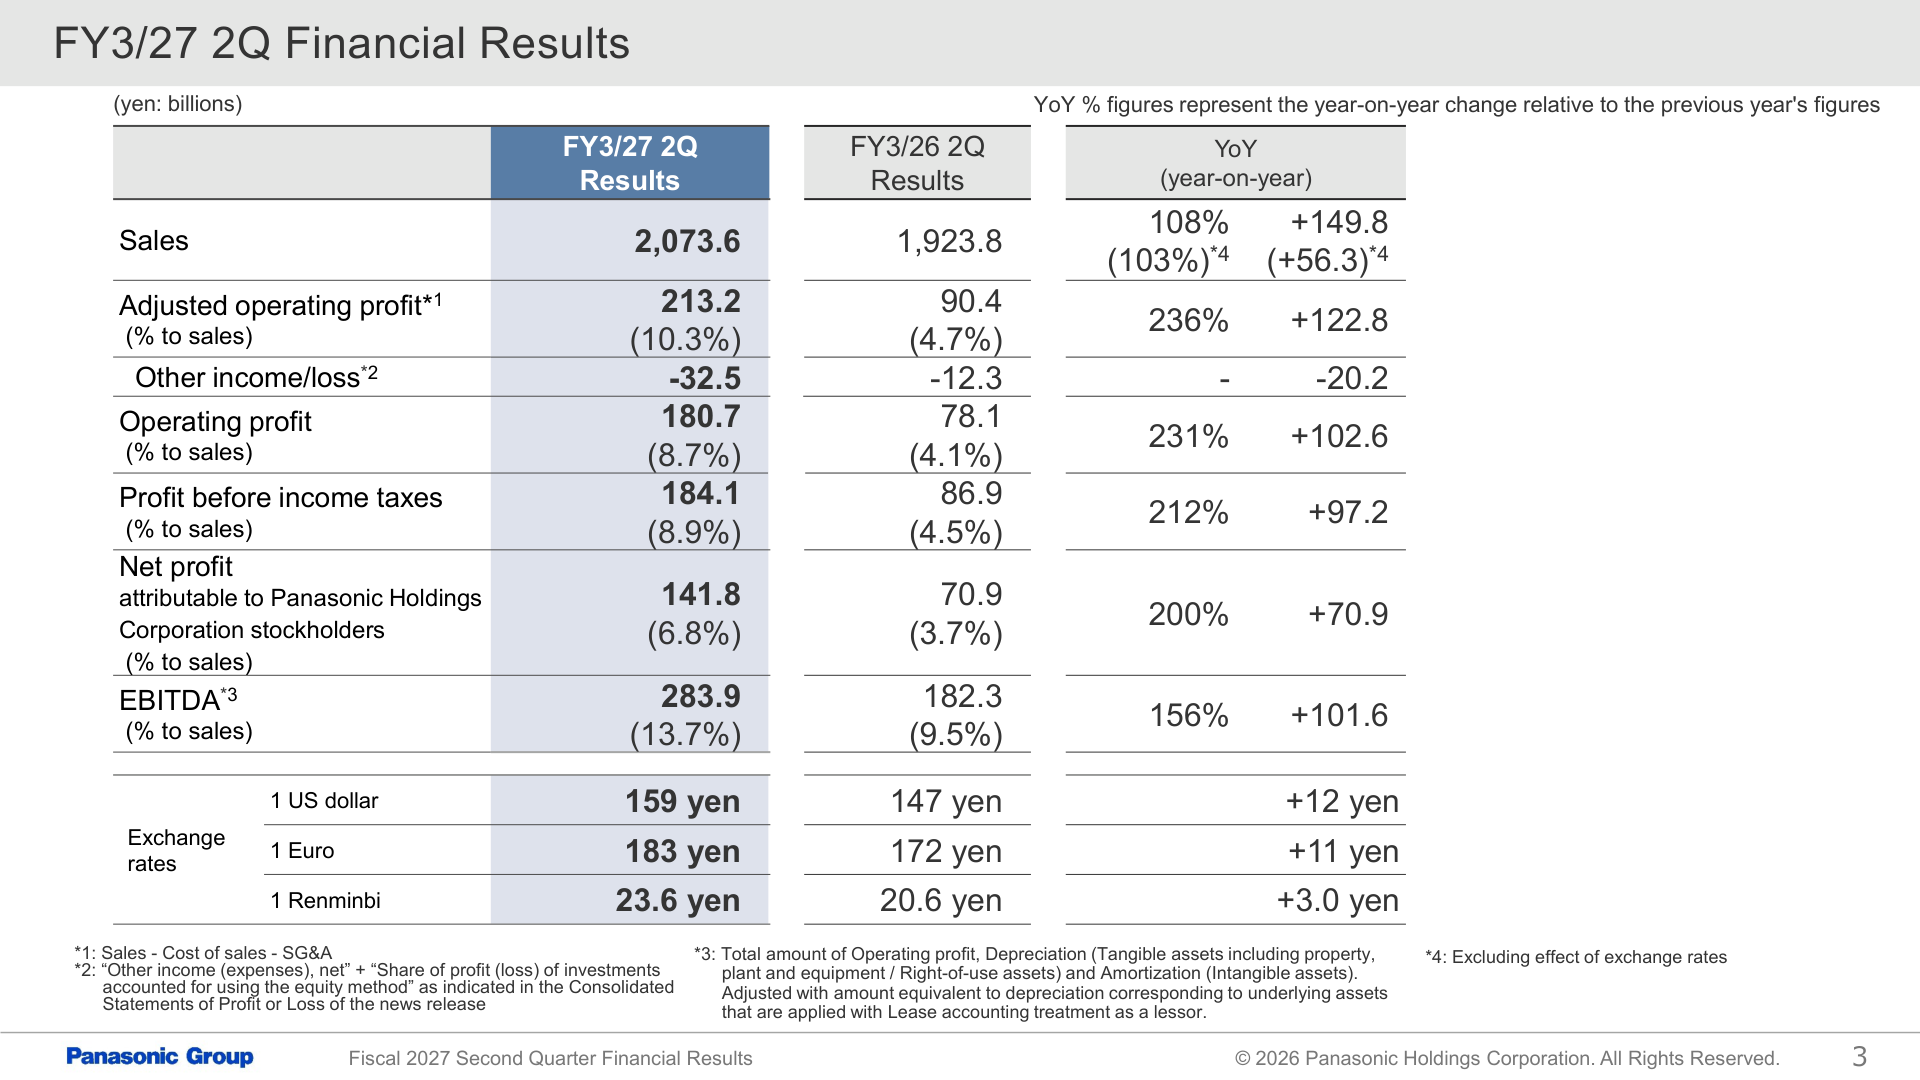
- FY3/26 2Q 매출 1,923.8 JPY bn에서 FY3/27 2Q 2,073.6 JPY bn으로 회복하는 동안 조정영업이익은 90.4→213.2 JPY bn, 이익률은 4.7→10.3%로 뛰었음. 지난 10개 분기 가운데 FY3/26 2Q의 낮은 이익 기저가 큰 만큼, 2Q YoY +135.8%를 그대로 향후 성장률로 연장하지 않음. [S6]
- FY3/25~FY3/26 연간 조정영업이익은 467.2→447.4 JPY bn으로 4.2% 감소했는데 영업이익은 426.5→236.4 JPY bn으로 44.6% 줄었음. 이번 연간 가이던스 상향을 읽을 때 조정영업이익과 영업이익의 차이를 계속 대조해야 함. [S6] [PHD-IR2025-p47]
가이던스 및 내재 가정
| FY3/27 | 7월 전망 | 10월 전망 | 변화 | FY3/26 실제 |
|---|---|---|---|---|
| 매출 | 7,800.0 | 8,400.0 | +600.0 | 8,048.7 |
| 조정영업이익 | 650.0 | 780.0 | +130.0 | 447.4 |
| 영업이익 | 590.0 | 710.0 | +120.0 | 236.4 |
| 지배주주순이익 | 450.0 | 540.0 | +90.0 | 189.5 |
| EBITDA | 1,040.0 | 1,140.0 | +100.0 | 658.1 |
단위 JPY bn임. 환율 전제는 달러 145엔 → 155엔, 유로 166엔 → 180엔, 위안 20.9엔 → 22.8엔으로 바뀌었음. 회사는 상반기 실제 환율과 하반기 가정을 합친 전제라고 설명했음. [S1]
실적의 질
- 조정영업이익과 영업이익 사이 325억엔 차이가 존재함. 기타손익 -325억엔을 반영했으며 Smart Life 리콜 관련 비용 190억엔이 포함됐음. [S1]
- 리콜 비용은 반복 가능성을 따로 봐야 함. 2Q 연결 영업이익을 낮췄지만 AI 인프라 사업의 영업 체력과는 다른 원인임.
- 2Q 단독 영업현금흐름은 -489억엔, 투자현금흐름 -1,001억엔, FCF -1,490억엔임. 공식 보충자료 p.12의 FY3/27 2Q 열 기준이며 직전 1Q의 영업현금흐름 +3,720억엔·FCF +2,324억엔과 방향이 바뀌었음. 조정영업이익 급증이 같은 분기 현금 창출로 이어졌다고 평가할 수 없음. 운전자본 항목별 기여와 설비투자 현금 지출은 추가 분해가 필요함. [S6]
- 콜 원문 AOP 132억엔과 공식 장표 2,132억엔이 충돌함. 회사 공식 장표를 우선하고 transcript 오류를 본문 숫자에 사용하지 않음. [S1] [S2]
냅킨 매쓰와 밸류에이션
- 연간 조정영업이익 가이던스 780.0 ÷ 매출 8,400.0 = 9.3% 조정영업이익률임. 7월 전망 8.3%보다 1.0%p 높음. [S1]
- 2Q Energy·Industry 조정영업이익 56.7 + 54.1 = 110.8 JPY bn임. 6개 주요 세그먼트 합계 209.5 JPY bn의 약 52.9%를 차지함. 연결 조정영업이익과는 기타·조정이 있어 직접 일치하지 않음. [S1]
- 밸류에이션은 검증된 시가총액·순현금·주식수 계보가 없어 이번 단계에서 계산하지 않음.
Bull / Base / Bear 시나리오
- Bull: 데이터센터 건설 병목이 완화되고 BBU·콘덴서·전자재료 주문이 FY3/27 3Q부터 동시 증가하며 연간 조정영업이익 7,800억엔을 상회함.
- Base: 고객별 납품 시차로 분기 변동은 남지만 연간 가이던스는 달성하고 Energy·Industry가 연결 이익의 절반 안팎을 유지함.
- Bear: 전력·인력·메모리 병목으로 BBU 인도가 늦어지고 Smart Life 리콜 비용이 추가돼 가이던스 상향분이 상쇄됨.
투자 아이디어와 반대 근거
- 지지 근거: 조정영업이익 YoY +135.8%, 연간 가이던스 +20.0% 상향, 발표 후 TOPIX 대비 +6.3%p 상대강세가 같은 방향임. [S1] [S9]
- 반대 근거: 주문 전환 병목, Smart Life 리콜, 환율 전제 상향에 더해 2Q FCF -1,490억엔이 남아 있음. 이익 증가가 운전자본·투자 지출을 거쳐 현금으로 전환되는지 확인이 필요함. [S1] [S2] [S6]
- 시장이 현재 무엇을 믿는지 보여주는 동일 기준 분기 컨센서스를 확보하지 못해 Gap 결론은 market_belief_unverified로 유지함. [S10]
리스크, 트리거, 다음 분기 체크리스트
- 데이터센터 전력·인력 병목이 BBU 주문 취소가 아닌 납품 지연으로 남는지 확인함.
- FY3/27 3Q Energy·Industry 매출·조정영업이익률이 2Q 수준에서 유지되는지 확인함.
- Smart Life 리콜 관련 누적 비용과 추가 충당 여부를 확인함.
- FY2028~29 선행투자 금액과 가동 시점, 감가상각 시작 시점을 확인함.
- 다음 분기 영업현금흐름·FCF가 흑자로 회복하는지, 재고·매출채권·매입채무와 설비투자 지출의 기여를 분리해 확인함.
다음 체크포인트
- FY3/27 3Q에서 Energy·Industry 조정영업이익 합계가 2Q 1,108억엔 수준을 유지하는지 확인함.
- FY3/27 3Q BBU 매출과 출하가 하이퍼스케일러 발주 일정에 맞춰 증가하는지 확인함.
- FY2028~29로 앞당긴 설비투자의 금액·가동 시점·감가상각 시작 시점을 다음 투자계획 공시에서 확인함.
- Smart Life 리콜 비용이 2Q 190억엔을 넘어 추가 발생하는지 확인함.
- 다음 분기 전 동일 기준 분기 컨센서스를 확보해 Actual 대비 서프라이즈를 계산함.
기업 개요
- Panasonic Holdings는 3월 결산 일본 기업이며 이번 FY3/27 2Q는 2026년 7~9월 단독 분기임. Energy의 데이터센터 전원·BBU, Industry의 반도체 제조장비용 서보모터가 이번 분기 이익 변화의 핵심임. Connect·Electric Works·HVAC & CC·Smart Life도 연결 사업부로 공시됨. [S1] [S2]
- Energy·Industry 조정영업이익 합계 110.8 JPY bn은 연결 조정영업이익 213.2 JPY bn의 약 52.0%임. 세그먼트와 연결 사이 조정 항목이 있으므로 사업부 합계를 연결 이익과 동일시하지 않음. [S1]
업종별 KPI와 사업부·지역·제품
| 세그먼트 | 매출 | 조정영업이익 | 조정영업이익률 | YoY 이익 증감 |
|---|---|---|---|---|
| Connect | 368.9 | 29.9 | 8.1% | +10.4 |
| Electric Works | 306.6 | 33.1 | 10.8% | +12.1 |
| HVAC & CC | 358.6 | 15.5 | 4.3% | +11.5 |
| Energy | 331.9 | 56.7 | 17.1% | +55.6 |
| Industry | 349.5 | 54.1 | 15.5% | +27.1 |
| Smart Life | 332.9 | 20.2 | 6.1% | +11.7 |
단위 JPY bn임. Energy는 BBU와 AI 인프라, Industry는 반도체 제조장비용 서보모터 수요가 핵심임. 다만 회사는 BBU 분기 출하가 고객별 인도 일정과 관세 영향으로 직선적으로 증가하지 않는다고 설명했음. [S1] [S2]
주요 Q&A
경영진 코멘트와 톤 변화
- AI 인프라 수요에는 자신감이 있으나 주문 전환 속도에는 신중했음. CEO는 구조적 수요 확대와 동시에 데이터센터 전력·인력 부족을 반복해서 언급했음. [S2]
- 반도체 장비용 서보모터 수요에는 강한 톤이었음. 북미 반도체 제조장비와 공정 진화가 당분간 수요를 지지한다고 답했음. [S2]
-
설비투자 시점은 지연이 아니라 선행이라고 설명했음. CFO는 FY2030 투자 일부를 FY2028~29로 앞당기는 것이며 당해연도 투자비 급증을 의미하지 않는다고 답했음. [S2]
-
질문 의도: Goldman Sachs가 AI 데이터센터 수요가 BBU·콘덴서 주문으로 이어지는 속도와 경쟁 대응을 질문함.
- 경영진 답변: CEO는 향후 2년 전력·인력 병목으로 수요와 주문 시점이 어긋날 수 있으나 미국 하이퍼스케일러와 설계 초기부터 공동 개발한다고 답했음.
- 투자 함의: 구조적 수요와 실제 발주·납품 시점을 분리해 봐야 함. [S2]
- 질문 의도: Citi가 BBU 매출이 1Q에서 2Q로 크게 늘지 않은 이유를 질문함.
- 경영진 답변: 하이퍼스케일러 인도 일정·출하 구성·관세 때문에 분기 출하가 직선적으로 늘지 않지만 연간 계획은 달성 중이라고 답했음.
- 투자 함의: 분기 정체를 수요 둔화로 바로 해석하면 안 되며 고객별 발주 집중도를 봐야 함. [S2]
- 질문 의도: Mizuho가 데이터센터 병목과 메모리 부족이 부품 주문·BBU 납품에 미치는 시차를 질문함.
- 경영진 답변: 콘덴서 주문은 꾸준하지만 BBU 인도는 메모리와 하이퍼스케일러 조달정책 영향을 받을 수 있어 리드타임 단축에 집중한다고 답했음.
- 투자 함의: 부품 주문과 시스템 매출 인식 사이 재고·납품 시차가 변동성을 만듦. [S2]
출처와 방법론
- S1 Panasonic Holdings, FY3/27 2Q Financial Results, 2026-10-30, pp.3·4·10.
- S2 Panasonic Holdings FY2027 Q2 complete prepared remarks and Q&A, StockAnalysis/Quartr visible-text capture, 2026-10-30, selected Q&A lines 207-324.
- S5 Panasonic Holdings, FY3/27 2Q Financial Results Presentation with Speaker Notes, 2026-10-30.
- S6 Panasonic Holdings, FY3/27 2Q Supplemental Financial Data, 2026-10-30, p.12 cash-flow table.
- [S8] TSE 6752 daily OHLCV through 2026-11-02 close, Yahoo Finance, 2026-11-02.
- [S9] Panasonic matched-session stock and TOPIX reaction packet, JPX TOPIX source and deterministic calculator, 2026-11-02.
- [S10] Panasonic FY3/2027 Q2 point-in-time consensus unavailability check, authenticated AlphaSense visible response, 2026-11-02.
- [S12] TOPIX 날짜별 종가, Yahoo! Finance Japan 일별 원문: 2026-10-26 3,972.98, 10-02 4,091.00, 07-31 4,003.30, 04-30 3,727.21, 2025-12-30 3,408.97; 종료일 2026-11-02 3,930.28. 각 기준일 원문 HTML·SHA-256과 v2 시장 시계열·수익률 산식은 로컬 아카이브에 보존함. TradingView 성과 화면은 기간이 불일치하여 상대수익률 산식에서 제외함.
- [PHD-IR2025-p47] Panasonic Holdings, Integrated Report 2025, 10-year Financial Summary, PDF p.47 (인쇄 p.46), FY3/22~FY3/25 IFRS 연결 실제. 회사 공식 PDF 원본 SHA-256
5f7f00f300dc1a17daca68854231495e031ab9ed6f9b02bae4fa8aead5d93428을 로컬 아카이브에 보존함.
전문 원문과 전체 한국어 번역은 로컬 아카이브에 별도 보존했으며 본문에는 투자 판단에 필요한 Q&A만 선별했음. YoY·주가·상대수익률은 원시값과 등록 산식으로 계산함.